
Srovnání spořicích účtů: kolik dnes banky nabízejí a co s úsporami, které nepotřebujete hned?
Na jednom místě najdete přehled úroků na spořicích účtech českých bank. A vedle toho srovnání s firemními dluhopisy na Dluhopisomatu – s úrokem 8 % až 11 % ročně podle projektu, který se po celou dobu nemění.


Spořicí účet je bezpečné místo pro rezervu. Úrok na něm ale určuje banka a může ho kdykoli změnit.
Peníze na spořicím účtu máte k dispozici okamžitě a vklady jsou ze zákona pojištěné. Na druhou stranu je úrok nižší a není pevný – banka ho odvozuje od sazeb ČNB a od vlastních podmínek. Proto se nabídka mezi bankami liší a proto má smysl spořicí účty průběžně srovnávat.

Jak vznikají úroky na spořicích účtech
Banky si ukládají volné peníze u ČNB a dostávají za to úrok. Když ČNB sazby sníží, bance klesne výnos, a proto obvykle sníží i úrok na spořicím účtu. Změnu banka pouze oznámí s dvouměsíčním předstihem před nabytím její účinnosti (pokud není vázán na sazbu ČNB), ale Váš souhlas nepotřebuje. To vám ale nezabraňuje smlouvu vypovědět bezplatně a okamžitě před nabytím účinnosti změny.

Nejvýhodnější spořicí účet záleží na podmínkách
Nejvyšší úrok často platí jen do určité částky, jen prvních několik měsíců nebo jen když aktivně používáte běžný účet. Bez splnění podmínky bývá úrok nižší, než banka uvádí v reklamě.

Pojištění vkladů
Vklady na spořicích účtech jsou pojištěné do 100 000 EUR (cca 2,5 mil. Kč) na klienta a banku, popř. pobočku zahraniční banky z jiného než členského státu EU. Ve výjimečných případech bude váš vklad pojištěný až do výše 200 000 EUR. Týká se to peněz např. z prodeje nemovitosti k bydlení, výplaty pojistného plnění, dědictví, pokud byly na účet připsány nejdéle 3 měsíce před úpadkem banky. Nárok je v takovém případě nutné doložit Garančnímu systému finančního trhu do 2 měsíců.
Jednoduše řečeno, pokud by banka zkrachovala, peníze do této výše dostanete zpět. To je hlavní výhoda spořicího účtu oproti jakékoli investici.
Porovnání spořicích účtů českých bank: aktuální úroky
Který spořicí účet je nejlepší, záleží na tom, kolik ukládáte a zda splníte podmínky banky. Přehled spořicích účtů sestavujeme z údajů na webech jednotlivých bank a pravidelně ho aktualizujeme. Před rozhodnutím doporučujeme ověřit podmínky přímo u banky.
Údaje o výši úrokových sazeb jsou převzaty ze serveru Kurzy.cz. Zdroj: článek „Přehled úrokových sazeb na spořicích účtech od října 2026“, zveřejněný [datum zveřejnění]. Přehled je pouze ilustrativní. Sazby jsou uvedené před zdaněním a banky je mohou kdykoli změnit. Nejvyšší sazbu banka často přizná jen při splnění podmínek. Správnou výši sazby a podmínky si vždy ověřte přímo v nabídce dané banky.
Který spořicí účet má podle srovnání v tabulce nejvyšší úrok?
Podle tabulky má k říjnu 2026 nejvyšší úrok spořicí účet Invest+ od České spořitelny, a to 5,2 % ročně. Nejvyšší sazba ale ještě neznamená, že je to pro Vás nejvhodnější spořicí účet. Banky ji často přiznávají jen do určité částky, na omezenou dobu nebo po splnění podmínek.
Tabulka slouží jen pro orientaci. Sazby a podmínky se mohou kdykoli změnit a u jednotlivých produktů se liší. Aktuální podmínky si proto vždy ověřte přímo u banky a u konkrétního produktu.
Jak fungují úroky na spořicích účtech a jak vybrat jeden z nejvýhodnějších
Co ovlivňuje úroky na spořicích účtech
Výši úroku ovlivňují hlavně sazby ČNB a konkurence mezi bankami. Roli hrají i podmínky banky: limit vkladu, doba platnosti zvýhodněné sazby nebo aktivní používání běžného účtu.
Jak spořicí účty porovnat
Nejvyšší sazba často platí jen do určité částky. Proto si spočítejte, kolik Vám banka za rok připíše v korunách.
Modelový příklad: banka A nabízí 5 % ročně, ale jen do 100 000 Kč, nad tuto částku 1 %. Když u ní uložíte 300 000 Kč, připíše Vám za rok 7 000 Kč před zdaněním. Banka B se sazbou 3,5 % na celou částku Vám připíše 10 500 Kč.
Čísla v příkladu jsou ilustrativní a neodpovídají nabídce konkrétní banky. Skutečné sazby a podmínky si ověřte u banky, kterou zvažujete.
Peníze kdykoli po ruce a pojištěné, za cenu nižšího úroku, který se může měnit
Výhody

Pojištění vkladů
Okamžitá dostupnost
Bez minimální částky
Jednoduché založení
Nevýhody

Úrok se mění
Nižší úrok
Limity
Daň z úroku
Firemní dluhopisy vs. spořicí účet
Spořicí účet je pohodlný a peníze na něm máte kdykoli po ruce. Pro část úspor, kterou nebudete potřebovat několik měsíců až let, nabízejí firemní dluhopisy vyšší úrok, který znáte předem. U každého projektu navíc najdete rating, podle kterého posoudíte míru rizika.
* Orientační rozpětí běžné nabídky spořicích účtů českých bank k [měsíc rok].
Vyšší úrok, za kterým stojí prověření emitenta
Spořicí účet je vhodný pro rezervu. Pro peníze, které nebudete potřebovat hned, může firemní dluhopis nabídnout vyšší úrok, který znáte předem. Na Dluhopisomatu každý projekt před zařazením do nabídky prověříme a ohodnotíme vlastním ratingem rizikovosti.

Vlastní rating rizikovosti u každého projektu
Posoudíme zejména finanční zdraví firmy i její podnikatelský záměr. Výsledek skóringu uvádíme u projektu jako rating rizikovosti.

Pojmenovaná forma zajištění
U každého projektu uvádíme, čím je projekt zajištěn – např. zástavním právem k nemovitosti atd. Práva investorů v souvislosti se zajištěním vykonává agent pro zajištění.
Pevný úrok po celou dobu
Úrok i splatnost jsou uvedeny v emisních podmínkách. Na rozdíl od spořicího účtu se během investice nemění.

Pravidelná výplata, bez poplatků
Úrok chodí měsíčně, čtvrtletně nebo pololetně podle projektu.
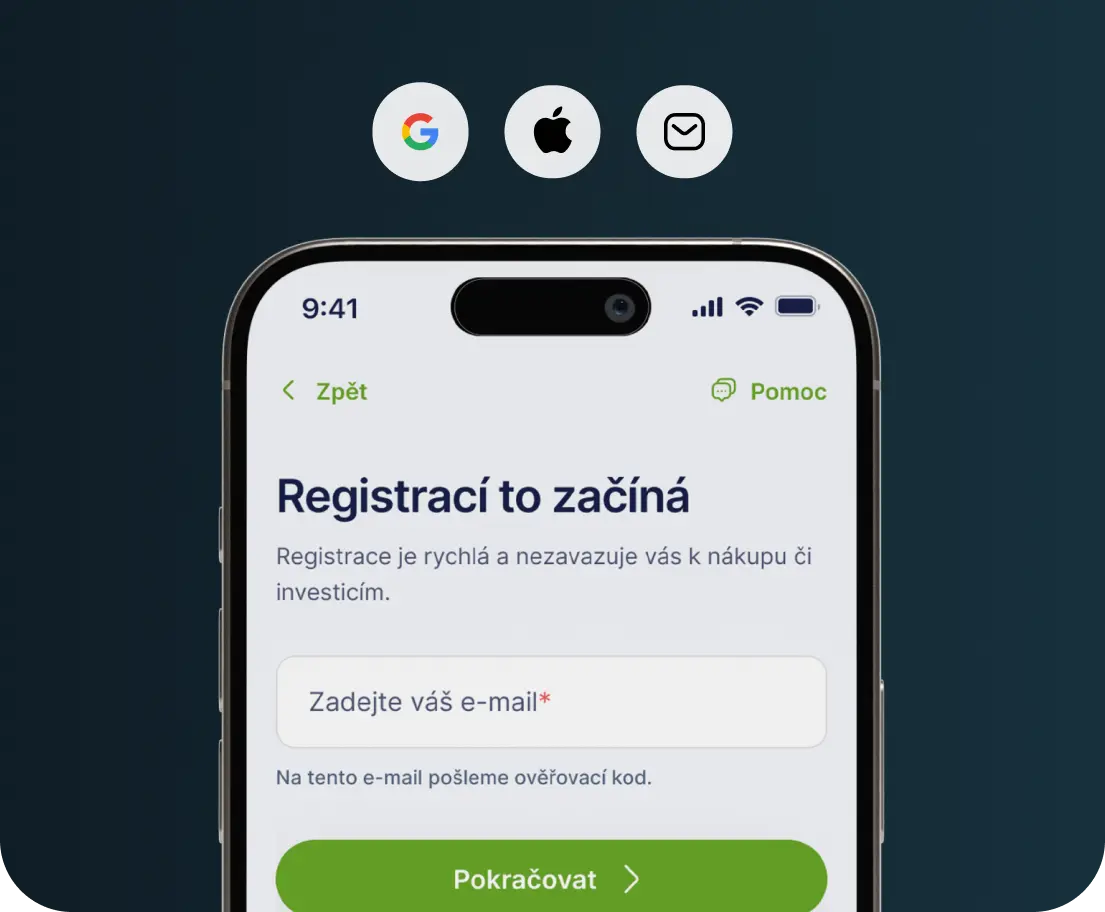
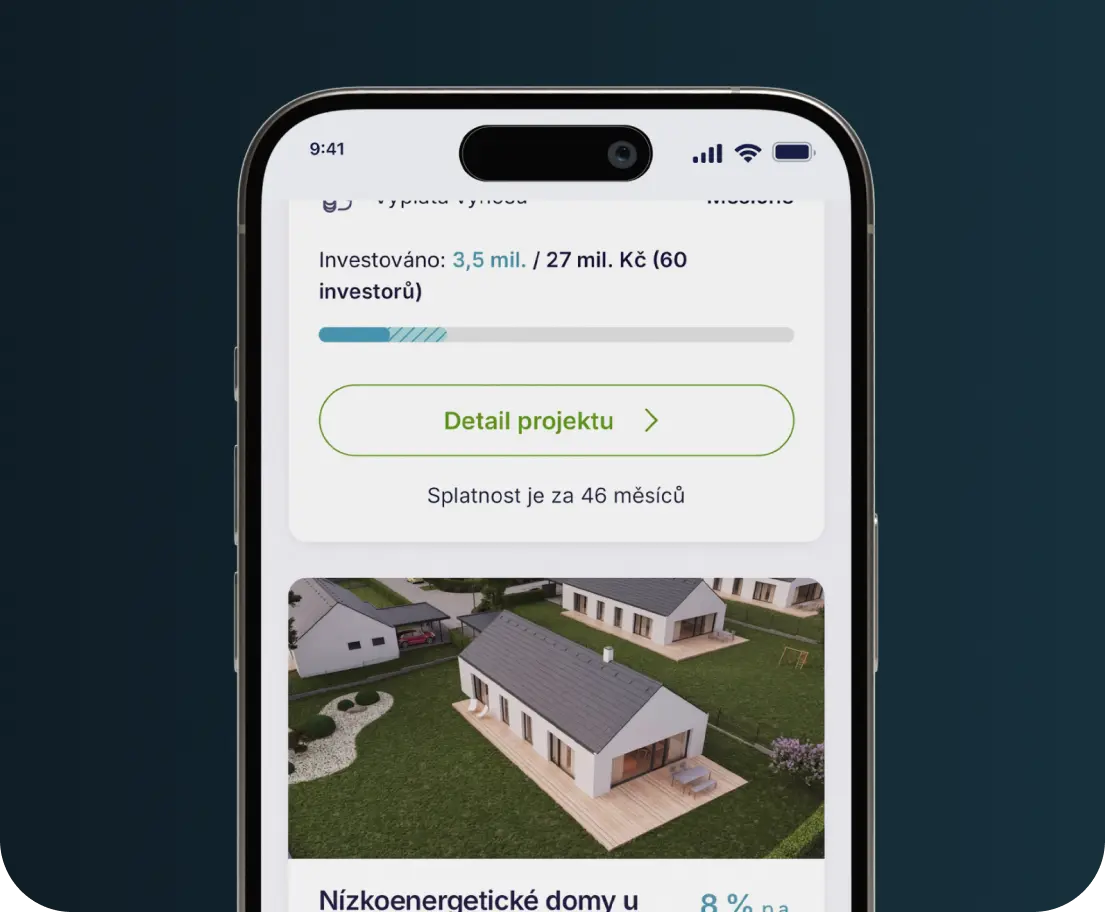
Od registrace k první výplatě
Registrace trvá 3 minuty. Žádné poplatky pro investory. První výplatu úroku můžete mít už příští měsíc.



Časté dotazy ke spořicím účtům
Chcete více než spořicí účty nabídnou?
Zkuste investovat ještě dnes již od 10 000 Kč a bez poplatků
Registrace trvá 3 minuty. Žádné poplatky pro investory. První výplatu můžete mít již příští měsíc.
Zkuste investovat ještě dnes již od 10 000 Kč a bez poplatků
Registrace trvá 3 minuty. Žádné poplatky pro investory. První výplatu můžete mít již příští měsíc.
Zkuste investovat ještě dnes již od 10 000 Kč a bez poplatků
Registrace trvá 3 minuty. Žádné poplatky pro investory. První výplatu můžete mít již příští měsíc.
